Känslan när semestern blir onödigt dyr redan i kortterminalen
Det är lätt att känna sig stressad när kortterminalen visar flera alternativ, kön väntar och personalen vill hjälpa till. Ska beloppet dras i svenska kronor eller i den lokala valutan? På skärmen kan svenska kronor verka tryggast, eftersom du direkt ser vad köpet kostar hemma. Men det valet kan samtidigt innebära en sämre växelkurs och ett extra påslag.
Det handlar inte om att ett enstaka köp alltid blir dramatiskt dyrt. Problemet är att samma lilla felval kan upprepas vid luncher, taxiresor, hotell, shopping och kontantuttag. Under en hel semester kan skillnaden därför bli betydande. Här får du en praktisk guide till hur dynamisk valutakonvertering fungerar, vad du ska trycka på i terminalen och hur du minskar kostnaderna innan resan börjar.
Den dolda valutafällan som kallas dynamisk valutakonvertering
Dynamisk valutakonvertering, ofta förkortat DCC, innebär att en butik, restaurang, hotellkedja eller betalningstjänst erbjuder dig att betala i svenska kronor i stället för den lokala valutan. Har du ett svenskt kort kan terminalen exempelvis visa både euro och SEK. Väljer du SEK är det normalt handlarens eller dennes betalningsförmedlares växelkurs som används. Väljer du euro får din kortutgivare i stället sköta omräkningen till svenska kronor.
Den svenska summan ser bekväm ut, men bekvämligheten kan kosta. DCC-kurser innehåller ofta en marginal eller avgift som inte alltid är lika tydlig som själva beloppet. Påslaget kan variera, men reseexperter brukar beskriva skillnader på omkring 3 till 5 procent som vanliga, och i vissa situationer kan kostnaden bli ännu högre. Dessutom kan ditt kort ha ett separat valutapåslag, vilket innebär att du inte automatiskt slipper kortets vanliga avgifter bara för att terminalen redan har räknat om beloppet.
Det är viktigt att skilja mellan växlingen och kortets övriga villkor. När du betalar i lokal valuta görs omräkningen vanligtvis av Visa eller Mastercard tillsammans med din kortutgivare, enligt de villkor som gäller för kortet. Det kan innebära ett valutapåslag, men kursen är ofta mer konkurrenskraftig än den DCC-kurs som presenteras av handlaren. För en tydligare bakgrund kan du läsa definitionen av Dynamic Currency Conversion.
- Välj lokal valuta när terminalen frågar om du vill betala i euro, pund, dollar eller annan lokal valuta.
- Undvik svenska kronor även om beloppet känns enklare att förstå direkt.
- Kontrollera kortets villkor för valutapåslag, uttagsavgifter och eventuella fasta avgifter.
- Använd en valutaapp som jämförelse, men se den som en uppskattning eftersom kortutgivarens slutliga kurs kan avvika något.
Steg för steg vid kortterminalen i butiken eller restaurangen
När betalningen ska genomföras visas ibland en fråga som ”Pay in SEK or local currency?”, ”With conversion or without conversion?” eller ”Accept conversion?”. Formuleringarna skiftar mellan länder och terminaler, men innebörden är densamma. Du ska tacka nej till konverteringen och låta köpet behandlas i den valuta som används på platsen.
Personal kan ibland trycka fram SEK åt dig, särskilt på turistorter där många svenska eller nordiska besökare handlar. Det behöver inte betyda att någon försöker lura dig, eftersom systemet kan vara inställt så att hemvalutan föreslås först. Be lugnt om att få betala i lokal valuta och kontrollera själv vad som står på skärmen innan du godkänner.
- Läs hela skärmen innan du håller fram kortet eller bekräftar med kod.
- Identifiera den lokala valutan, till exempel EUR i euroområdet, GBP i Storbritannien eller USD i USA.
- Välj lokal valuta eller alternativet ”without conversion”, ”decline conversion” eller motsvarande.
- Avvisa SEK-alternativet om terminalen presenterar en svensk summa med en växelkurs.
- Kontrollera kvittot och se att beloppet står i lokal valuta om det är det du valde.
Om personalen redan har valt SEK kan du be om att betalningen görs om innan du godkänner. När köpet väl är bekräftat kan det vara svårt att få transaktionen ändrad, även om du i efterhand upptäcker att växelkursen var dålig. En enkel fras som ”local currency, please” räcker ofta. Vid osäkerhet är det bättre att pausa några sekunder än att godkänna ett otydligt alternativ.
Skillnaden i kronor och ören mellan att välja rätt och fel
Den ekonomiska effekten blir tydligare när ett exempel räknas igenom. Anta att en restaurangnota är 100 euro och att kortutgivaren använder en grundkurs som motsvarar 1 150 kronor. Med ett ordinarie valutapåslag på 1,5 procent blir kostnaden ungefär 1 167 kronor, bortsett från eventuella andra kortavgifter. Om DCC-kursen i stället innehåller ett påslag på 5 procent kan samma nota landa runt 1 208 kronor. Skillnaden blir då ungefär 41 kronor på en enda måltid.
Vid hotellbetalningar blir beloppen större. En hotellnota på 900 euro kan med samma förenklade exempel bli ungefär 362 kronor dyrare om DCC-kursen ligger 5 procent över grundkursen, jämfört med ett kort med 1,5 procents valutapåslag. Den exakta kostnaden beror på kortets villkor, växelkursen och hur DCC-leverantören räknar, men principen är viktig. Ett nej till DCC garanterar inte den lägsta möjliga kostnaden i varje situation, men det minskar risken att acceptera ett extra påslag utan att behöva göra det.
| Exempel under resan | Belopp i lokal valuta | Ungefärlig kostnad med lägre kortpåslag | Ungefärlig kostnad med 5 procent DCC-påslag |
|---|---|---|---|
| Restaurangbesök | 100 euro | 1 167 kronor | 1 208 kronor |
| Hotell | 900 euro | 10 505 kronor | 10 868 kronor |
| Shopping | 250 euro | 2 918 kronor | 3 019 kronor |
Om resans köp motsvarar ungefär 2 000 euro kan en skillnad på flera procent innebära hundratals kronor. Till det kan bankens valutapåslag och eventuella fasta avgifter komma. Därför bör du jämföra kortets prislista före avresan, särskilt om du har flera kort. Ett kort utan valutapåslag kan vara fördelaktigt, men även då ska DCC normalt avvisas eftersom handlarens växelkurs fortfarande kan vara oförmånlig.
Knepen som sparar pengar vid bankomater och kontantuttag
Samma princip gäller i bankomaten. När du tar ut pengar kan skärmen fråga om du vill göra uttaget med eller utan konvertering. Formuleringar som ”Conversion”, ”Accept with conversion” eller ”Guaranteed exchange rate” innebär ofta att automaten vill räkna om uttaget till svenska kronor. Välj i stället lokal valuta och alternativet som kan heta ”Decline conversion”, ”Without conversion” eller något liknande. Uttaget ska normalt fortsätta, även om du tackar nej till automatens egen omräkning.
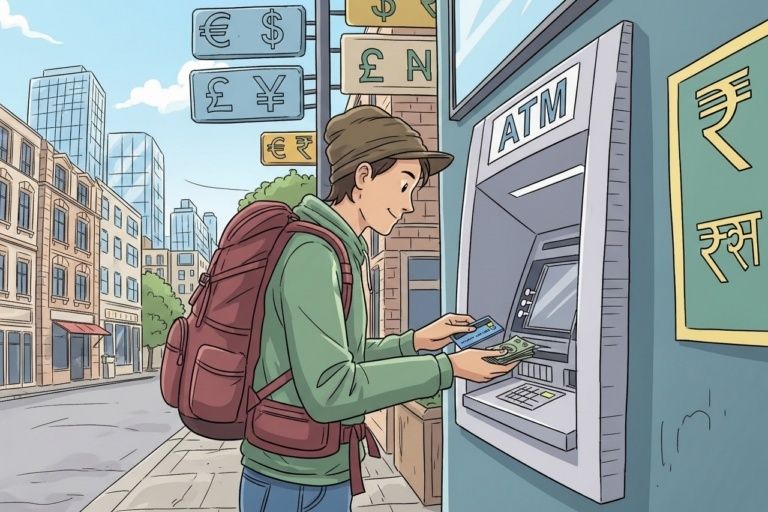
Var också försiktig med fristående uttagsautomater på flygplatser, shoppinggator och turistorter. Euronet och liknande aktörer kan vara praktiska, men de kan ha egna uttagsavgifter, sämre växelkurser eller flera steg där du behöver avvisa konvertering. En bankomat som står inne på eller direkt intill en bank är ofta ett bättre förstahandsval. Det är ändå viktigt att läsa skärmen, eftersom även bankägda automater kan visa avgifter och konverteringsalternativ.
- Planera kontantbehovet så att du inte tvingas använda första bästa automat.
- Välj en bankägd automat när det är möjligt och kontrollera namnet på operatören.
- Avvisa konvertering när automaten erbjuder svenska kronor.
- Granska avgiften innan uttaget godkänns och avbryt om kostnaden är orimlig.
- Undvik kreditkort för kontantuttag om villkoren innebär kontantuttagsavgift eller ränta från uttagsdagen.
- Ta med mer än ett kort och förvara korten separat under resan.
Inom EU finns regler som ska göra betalningskostnader och villkor tydligare, men reglerna betyder inte att varje bankomat är avgiftsfri. En automat kan fortfarande ta ut en avgift som visas före godkännandet, och din egen bank kan ha ytterligare avgifter enligt avtalet. Läs mer om betalningar, avgifter och konsumentskydd i EU hos EU:s information om betalningar.
Om en avgift visas på skärmen har du vanligtvis möjlighet att avbryta innan uttaget genomförs. Spara gärna kvittot och kontrollera kontoutdraget efteråt. Om kortet försvinner eller obehöriga uttag syns ska kortutgivaren kontaktas omedelbart och kortet spärras. Ha gärna både kort och en begränsad reservsumma kontanter, men undvik att bära hela reskassan på samma plats.
Små enkla vanor som skyddar semesterkassan hela vägen hem
Den viktigaste regeln är enkel: välj alltid lokal valuta, oavsett om du betalar i butik, på restaurang, på hotell eller i en bankomat. Då undviker du att låta en utländsk handlare eller betalningsförmedlare bestämma omräkningen till svenska kronor. Därefter kan du kontrollera vilka valutapåslag och uttagsavgifter som gäller för just ditt kort.
- Kontrollera kortets prislista före resan och jämför flera kort om du har möjlighet.
- Öva på alternativen ”local currency” och ”without conversion” så att du känner igen dem snabbt.
- Läs kvittot innan du lämnar terminalen och kontrollera valuta samt belopp.
- Granska kontoutdraget under resan så att obehöriga transaktioner upptäcks tidigt.
- Ha en reservlösning med ett extra kort och lite lokal valuta.
Det kan kännas obetydligt att välja rätt knapp vid varje betalning, men vanan kräver nästan ingen tid och kan spara betydande belopp under en vecka. När du vet vad DCC betyder, läser terminalen lugnt och tackar nej till automatens konvertering behåller du bättre kontroll över semesterbudgeten. Då går pengarna till upplevelserna i stället för till onödiga växlingspåslag.
